
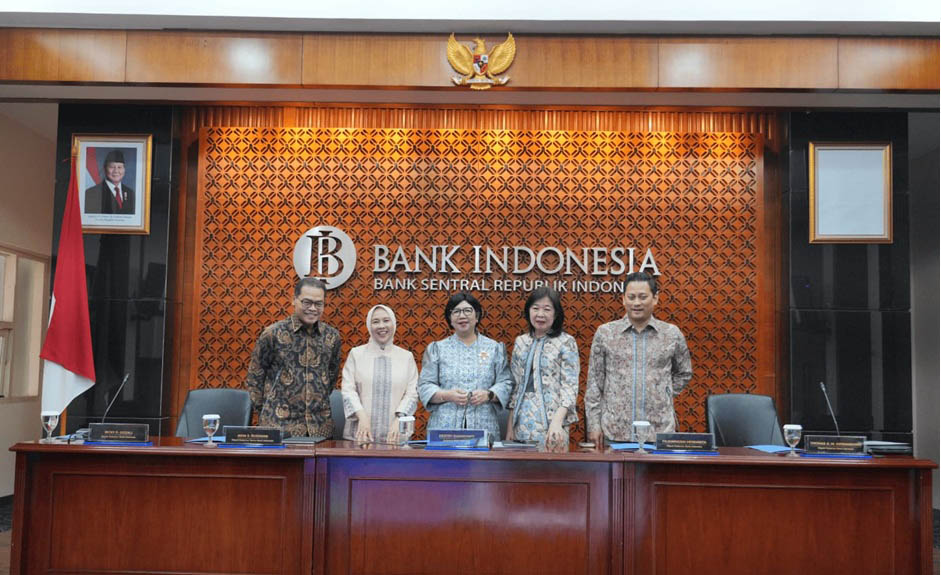
Keputusan Bank Indonesia menaikkan BI-Rate sebesar 25 basis poin menjadi 6,00 persen pada November 2026 ini merupakan langkah kebijakan yang perlu dibaca dalam konteks dinamika ekonomi global dan domestik. Tekanan terhadap nilai tukar rupiah, ketidakpastian global serta upaya menjaga stabilitas inflasi menjadi pertimbangan penting.
Namun, kebijakan moneter tidak pernah berhenti sebagai persoalan angka dan instrumen ekonomi, karena dampaknya bisa menjangkau pada dunia usaha, rumah tangga, pelaku UMKM hingga masyarakat yang sedang berjuang memenuhi kebutuhan hidup.
Dalam konteks ini, ada satu hal yang perlu dipahami secara jernih, bahwa kenaikan BI-Rate tidak serta-merta dapat disamakan dengan praktik riba. BI-Rate merupakan instrumen kebijakan moneter, sedangkan persoalan riba berkaitan dengan substansi dan struktur transaksi. Karena itu, kritik terhadap sistem bunga perlu dibangun di atas pemahaman fikih yang tepat, bukan sekadar menyamakan setiap kebijakan yang menggunakan instrumen suku bunga dengan praktik riba.
Meski demikian, kenaikan suku bunga tetap menjadi persoalan penting bagi industri perbankan syariah. Dalam praktiknya, perubahan suku bunga acuan dapat memengaruhi persaingan penghimpunan dana, biaya dana, likuiditas dan penetapan harga pembiayaan. Perbankan syariah memang memiliki akad dan prinsip operasional yang berbeda, tetapi ia masih beroperasi dalam lingkungan ekonomi yang sama dengan perbankan konvensional.
Di sinilah muncul pertanyaan mendasar, sejauh mana perbankan syariah telah memiliki kemandirian, bukan hanya dalam bentuk akad, melainkan juga dalam mekanisme dan orientasi sistem keuangannya?
Pertanyaan tersebut penting karena keberadaan sistem perbankan ganda (dual banking system) seharusnya tidak berhenti pada tersedianya dua jenis lembaga keuangan.
Perbankan syariah semestinya mampu menawarkan kontribusi dan orientasi ekonomi yang memiliki karakter tersendiri. Jika keberhasilannya hanya diukur dari pertumbuhan aset, jumlah kantor atau variasi produk, kita mungkin belum cukup jauh melihat persoalan yang lebih mendasar, yaitu apakah keuangan syariah telah ikut membangun sistem ekonomi yang lebih adil, produktif dan berpihak kepada masyarakat?
Kebijakan Bank Indonesia yang menaikkan suku bunga sekaligus memberikan pelonggaran kebijakan makroprudensial juga menarik untuk dicermati. Di satu sisi, stabilitas nilai tukar dan inflasi perlu dijaga, dan di sisi lain, pembiayaan kepada sektor produktif dan UMKM tetap perlu didorong. Hal ini menunjukkan bahwa kebijakan ekonomi tidak cukup dinilai dari kemampuannya menjaga stabilitas makro, tetapi juga dari dampaknya terhadap kehidupan masyarakat. Stabilitas ekonomi seharusnya menjadi jalan menuju kesejahteraan, bukan tujuan yang terpisah dari kepentingan manusia.
Di sinilah perspektif ekonomi Islam menemukan relevansinya. Konsep hifz al-mal dalam maqashid al-syariah tidak cukup dimaknai sebagai perlindungan kepemilikan harta secara individual. Ia juga mengandung tanggung jawab untuk memastikan agar harta dikelola, diedarkan dan dimanfaatkan bagi kemaslahatan. Dengan demikian, ukuran keberhasilan ekonomi tidak semata-mata pertumbuhan dan stabilitas, tetapi juga keadilan distribusi, keberpihakan kepada kelompok rentan, produktivitas dan terbukanya kesempatan ekonomi bagi masyarakat luas.
Karena itu, masa depan keuangan syariah perlu dibangun melalui keterhubungan yang lebih kuat antara kebijakan moneter, lembaga keuangan, sektor riil dan keuangan sosial Islam seperti zakat, infak, sedekah serta wakaf. Keuangan syariah tidak semestinya hanya hadir sebagai alternatif layanan perbankan, tetapi juga sebagai bagian dari ekosistem ekonomi yang mampu menghubungkan aktivitas komersial dengan pemberdayaan sosial.
Pembiayaan, misalnya, tidak cukup hanya dinilai dari kelancaran pengembalian dana, tetapi juga dari kontribusinya terhadap produksi, lapangan kerja dan penguatan usaha masyarakat.
Gagasan ini sejalan dengan semangat dakwah Muhammadiyah yang tidak memisahkan kesalehan ritual dari tanggung jawab sosial. Spirit Al-Ma’un mengajarkan bahwa keberagamaan harus memiliki keberpihakan nyata kepada mereka yang lemah dan membutuhkan. Dalam konteks ekonomi, dakwah tidak cukup hanya mengajak umat menjauhi riba atau memilih produk keuangan syariah. Dakwah juga perlu membangun literasi ekonomi, kesadaran terhadap keadilan transaksi, keberanian mengembangkan usaha produktif serta kepedulian terhadap sistem ekonomi yang memengaruhi kehidupan bersama.
Di sinilah peran mubaligh menjadi semakin penting. Persoalan ekonomi kontemporer tidak boleh dianggap terlalu teknis untuk dibicarakan dalam ruang dakwah. Tentu, seorang mubaligh tidak harus berubah menjadi ekonom atau analis kebijakan moneter. Namun, ia perlu memiliki kepekaan untuk membaca persoalan masyarakat dan menghubungkannya dengan nilai-nilai Islam. Dakwah yang mencerahkan bukan hanya menyampaikan dalil, melainkan juga membantu umat memahami realitas kehidupan dan menemukan orientasi moral dalam menghadapinya.
Pada akhirnya, kenaikan BI-Rate hendaknya tidak hanya menjadi bahan perbincangan tentang stabilitas rupiah dan arah kebijakan moneter. Ia juga menjadi momentum untuk mengevaluasi arah pengembangan keuangan syariah dan memperluas cakrawala dakwah ekonomi kita. Jangan sampai kita terlalu sibuk mengajarkan umat bagaimana memperoleh harta secara halal, tetapi belum cukup serius membangun kesadaran tentang bagaimana harta dan sistem ekonomi dikelola agar menghadirkan kemaslahatan bagi semua.
Sebab, dakwah ekonomi tidak berhenti pada menghindarkan umat dari transaksi yang dilarang, tetapi juga mengantarkan mereka menuju kehidupan ekonomi yang lebih adil dan bermartabat. (*)